隨著全球制造業(yè)加速向智能化、數(shù)字化轉型升級,工業(yè)自動控制裝置制造行業(yè)正站在一個前所未有的歷史性風口之上。這股浪潮不僅由市場需求強力推動,更以日新月異的技術開發(fā)為核心引擎,預示著一個萬億級市場的爆發(fā)。
一、 時代機遇:多重因素匯聚,催生巨大市場空間
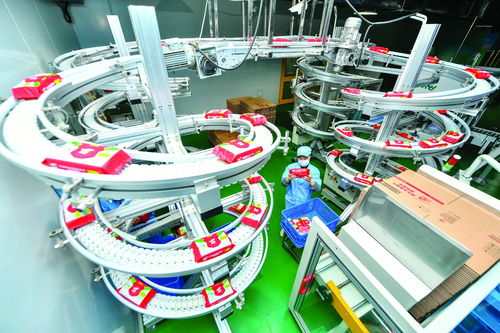
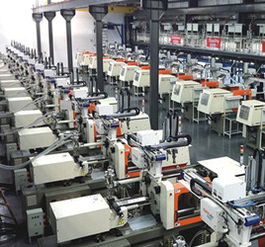
- 產(chǎn)業(yè)升級的剛性需求:在全球范圍內(nèi),無論是德國的“工業(yè)4.0”、美國的“先進制造伙伴計劃”,還是中國的“中國制造2025”,核心都指向了制造業(yè)的智能化。作為智能工廠的“神經(jīng)中樞”和“執(zhí)行終端”,工業(yè)自動控制系統(tǒng)(如PLC、DCS、SCADA、伺服驅(qū)動器、工業(yè)機器人控制器等)是實現(xiàn)生產(chǎn)流程自動化、柔性化、精益化的基石,需求呈剛性增長。
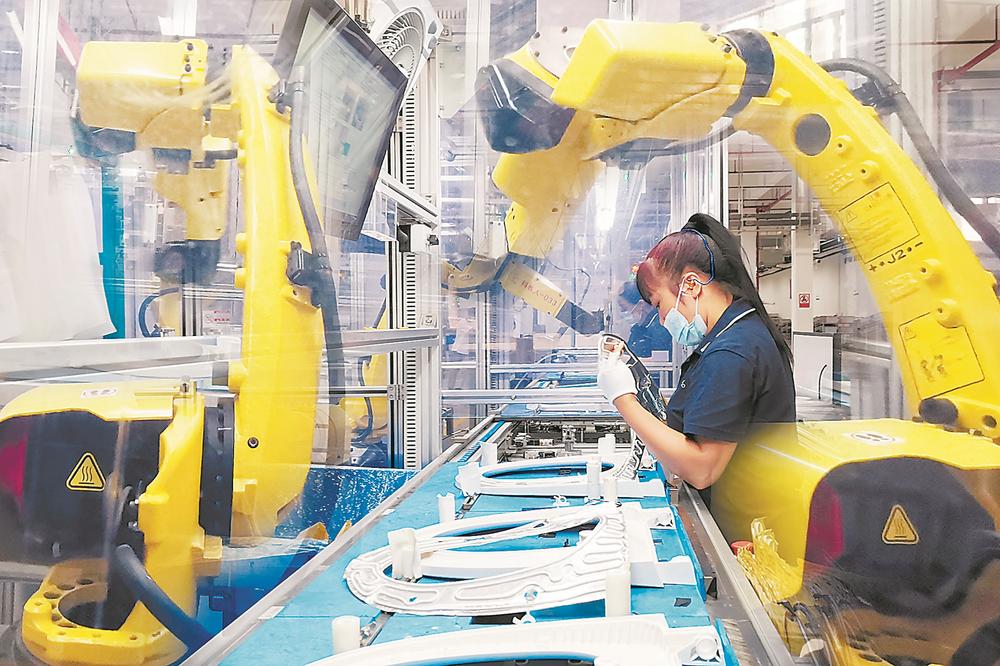
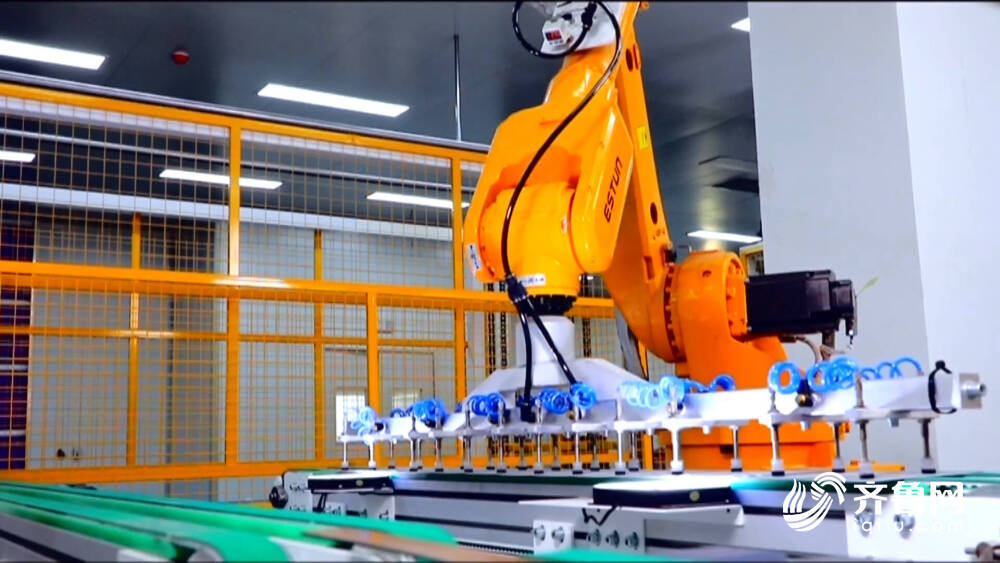
- 勞動力結構變化的倒逼:人口老齡化與勞動力成本上升,使得“機器換人”從可選項變?yōu)楸剡x項,自動化設備及核心控制裝置的需求持續(xù)放量。
- 供應鏈安全與韌性訴求:近年來的全球性事件讓各國更加重視本土制造業(yè)的供應鏈安全,推動了對自主可控、高性能工業(yè)控制裝置的研發(fā)與投資。
二、 技術開發(fā):行業(yè)爆發(fā)的核心驅(qū)動力與競爭焦點
行業(yè)的爆發(fā)絕非簡單的產(chǎn)能擴張,其核心動能在于一系列顛覆性技術的深度融合與快速迭代:
- “IT+OT”的深度集成:信息技術(IT)與運營技術(OT)的邊界正在模糊。傳統(tǒng)的自動控制裝置正演變?yōu)榫邆鋸姶髷?shù)據(jù)采集、邊緣計算和網(wǎng)絡通信能力的智能節(jié)點。基于云的監(jiān)控平臺、數(shù)字孿生技術使得對物理生產(chǎn)過程的模擬、優(yōu)化和遠程控制成為可能。
- 人工智能與機器學習賦能:AI算法被嵌入控制器中,實現(xiàn)預測性維護、工藝參數(shù)自優(yōu)化、質(zhì)量缺陷實時檢測等高級功能。控制裝置從“按指令執(zhí)行”邁向“自主感知、決策與優(yōu)化”。
- 工業(yè)互聯(lián)網(wǎng)與5G應用:5G網(wǎng)絡的高可靠、低時延特性,為工業(yè)無線控制打開了大門,使得設備布局更靈活,系統(tǒng)重構更快捷。工業(yè)互聯(lián)網(wǎng)平臺需要海量、高性能的智能終端作為數(shù)據(jù)源頭,極大拉動了新一代控制裝置的需求。
- 軟硬件協(xié)同與開源生態(tài):硬件趨向模塊化、標準化,而軟件的價值日益凸顯。基于開源框架(如ROS 2)的開發(fā)模式,降低了創(chuàng)新門檻,加速了專用控制解決方案(如針對新能源、半導體等特定行業(yè))的推出速度。
- 安全與可靠性技術的突破:隨著系統(tǒng)互聯(lián)程度加深,工業(yè)網(wǎng)絡安全成為生命線。開發(fā)內(nèi)置深層防護、具備功能安全認證(如SIL等級)的控制裝置,是贏得高端市場的關鍵。
三、 商機展望:細分賽道與潛在爆發(fā)點
技術開發(fā)的進步,正在催生多個高增長細分賽道:
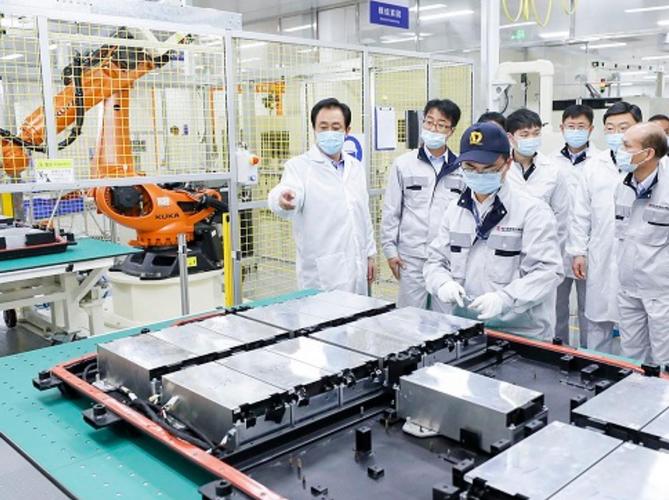
- 新興行業(yè)專用控制裝置:如鋰電制造、光伏生產(chǎn)、電動汽車三電系統(tǒng)生產(chǎn)線等,對高速、高精、高可靠的控制系統(tǒng)有獨特且迫切的需求。
- 高端替代與國產(chǎn)化機遇:在流程工業(yè)(如石化、化工)的DCS系統(tǒng),以及高端PLC、精密運動控制領域,進口品牌長期主導。國內(nèi)廠商憑借更貼近市場的服務、快速定制能力和持續(xù)的技術攻關,正迎來國產(chǎn)替代的黃金窗口期。
- “控制即服務”新模式:結合云平臺,未來可能涌現(xiàn)出按需訂閱控制功能、算法更新和數(shù)據(jù)分析服務的商業(yè)模式,為制造商帶來持續(xù)的收入流。
結論
工業(yè)自動控制裝置制造行業(yè)正處于一場由技術革命引領的產(chǎn)業(yè)爆發(fā)前夜。其商機不僅在于裝置本身的制造與銷售,更在于與前沿技術(AI、5G、云、大數(shù)據(jù))融合后所衍生的全新解決方案和生態(tài)系統(tǒng)價值。持續(xù)投入核心技術開發(fā),深耕細分市場應用,構建軟硬件一體化的能力,將是抓住這波歷史性機遇、在爆發(fā)中崛起的決定性因素。對于投資者和從業(yè)者來說,這是一個技術深度決定市場高度的黃金賽道,其爆發(fā)力與持久性值得高度期待。